Sequência para implementar a reserva

Mapear capacidade real

Primeiro, o agregado mapeia a situação financeira atual, com rendimentos líquidos, despesas essenciais, funcionais e opcionais, identificando a margem potencial para constituição da reserva de emergência, sem assumir cortes irrealistas que acabem por não ser cumpridos na prática, o que fragilizaria a confiança no próprio plano.

Consolidar a base

Depois, define-se o intervalo alvo da reserva e estabelece-se um plano de reforço mensal, no qual parte da poupança é canalizada prioritariamente para esta função de proteção, enquanto projetos de prazo mais longo são mantidos em ritmo reduzido ou em espera, até que a base atinja o patamar acordado.

Mesa com calculadora e caderno de planeamento

Formalizar regras

Por fim, formalizam-se as regras de utilização e reconstrução, incluindo limites por evento, ordem de mobilização de recursos e critérios para retomar o ritmo de outras metas, reconhecendo que resultados podem variar e que qualquer decisão deve considerar o enquadramento global do agregado e as suas obrigações contratuais.

Calendário com data de revisão assinalada
Um contacto estruturado pode ajudar a traduzir este enquadramento de emergências em números concretos e regras adaptadas à realidade de cada família, mantendo a reserva de proteção como base do orçamento; resultados podem variar e nenhuma abordagem elimina totalmente o impacto de eventos inesperados.
Casal a gerir emergência financeira

Agir quando o imprevisto chega

No momento da emergência, a diferença está em ter regras claras já definidas para decidir com menos improviso.

Quando ocorre uma emergência financeira concreta, a reação instintiva costuma ser procurar solução imediata, muitas vezes sem considerar o plano definido previamente; no entanto, é precisamente nesse momento que o quadro acordado sobre utilização da reserva se torna mais valioso. Este conteúdo sugere que o agregado siga três passos: confirmar se o evento se enquadra na definição de emergência relevante, calcular o montante necessário para estabilizar a situação sem exceder o limite acordado de utilização da reserva e, por fim, registar a decisão, incluindo impacto esperado nas metas de poupança em curso. Resultados podem variar consoante o contexto, pelo que qualquer escolha deve ter em conta a situação global da família e o enquadramento contratual de eventuais obrigações existentes.
Falar connosco
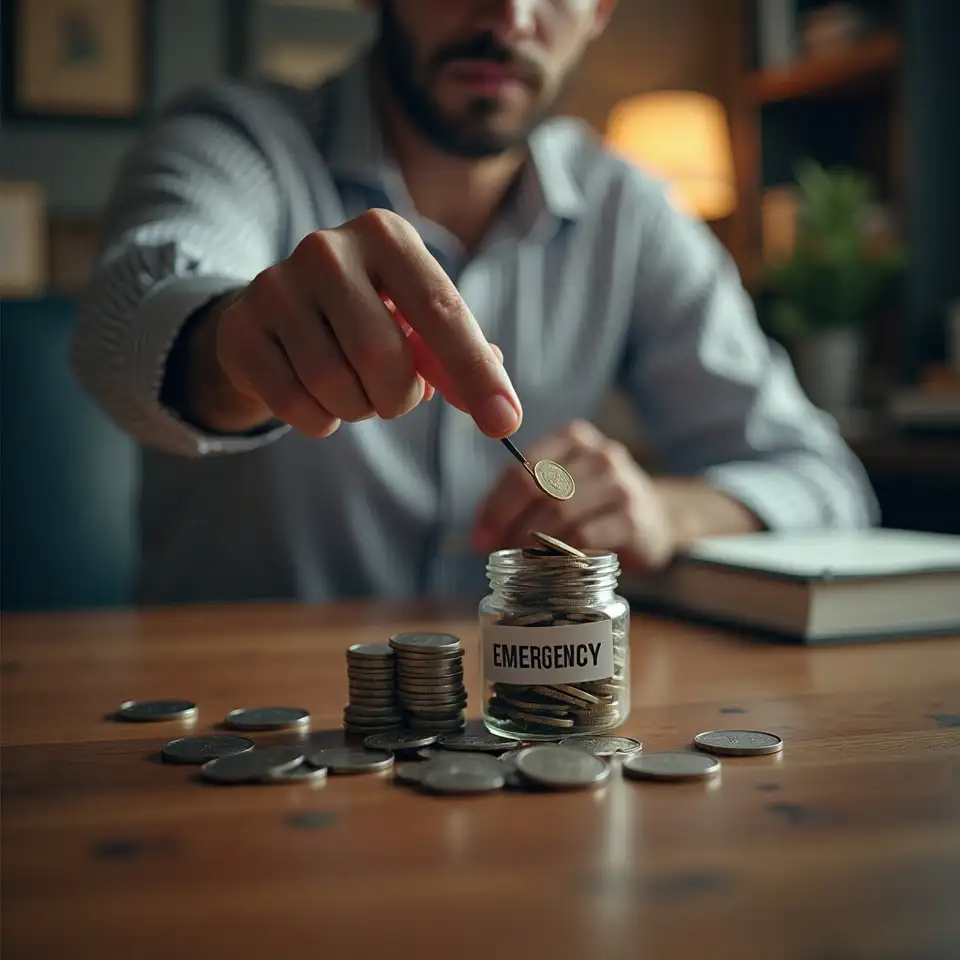
Frasco identificado como reserva de emergência
A existência de uma reserva dedicada a emergências altera a forma como o agregado interpreta eventos inesperados: em vez de ver cada acontecimento como ameaça absoluta, passa a encará-lo como teste a um sistema previamente definido, no qual já se encontra estabelecido um limite máximo de utilização e uma sequência de passos para decidir quanto mobilizar e como repor o valor usado ao longo do tempo.
Este enquadramento não elimina o impacto financeiro de uma avaria, de uma despesa de saúde ou de outra situação imprevista, mas reduz a necessidade de recorrer imediatamente a soluções externas e diminui a sensação de descontrolo; ao mesmo tempo, obriga a encarar de forma explícita os trade-offs envolvidos, porque a utilização da reserva implica ajustar temporariamente o ritmo de outras metas de poupança, que deixam de avançar à velocidade inicialmente prevista.

Emergências financeiras no orçamento doméstico

Emergências financeiras parecem eventos raros até acontecerem em sequência, e é precisamente essa irregularidade que torna difícil preparar o orçamento; muitas famílias oscilam entre ignorar o risco e tentar antecipar tudo, sem critério definido. Este material propõe um caminho intermédio: aceitar que o imprevisto é permanente, definir uma reserva específica e criar regras simples para decidir quando usar, como repor e como ajustar outras metas durante o processo.

O que este enquadramento sobre emergências ajuda a estruturar

  • Distinguir emergência de variação normal: A construção de uma reserva para emergências começa pela distinção clara entre imprevistos verdadeiramente relevantes, que ameaçam o funcionamento básico do agregado, e variações menores de despesas, que podem ser acomodadas por pequenos ajustes pontuais, evitando utilizar a reserva para compensar flutuações previsíveis ou decisões de consumo não planeadas.
  • Dimensionar a reserva de forma realista: A definição do tamanho alvo da reserva exige relacionar o volume de despesas essenciais, a estabilidade do rendimento e a existência de outras margens de segurança, resultando num intervalo de referência que não pretende ser perfeito, mas suficientemente robusto para enfrentar alguns meses de tensão sem destruir o orçamento.
  • Definir regras de utilização antecipadamente: As regras de utilização da reserva devem ser explicitadas antes de qualquer emergência, indicando que tipos de eventos justificam recurso ao fundo, qual a ordem de recursos a mobilizar e como será decidido o montante a utilizar em cada situação, reduzindo decisões impulsivas tomadas sob pressão emocional.
  • Planear a reconstrução da reserva: Após a utilização parcial ou total da reserva, o agregado precisa de um plano de reconstrução que especifique como será reforçada a base de proteção, que metas de poupança serão temporariamente abrandadas e em que momento se retomará o ritmo anterior, evitando que a recuperação fique indefinidamente adiada.
  • Articular proteção e outros objetivos: Ao integrar a reserva para emergências no quadro global de metas de poupança, o agregado reconhece que esta função tem prioridade estrutural sobre projetos de prazo mais longo, o que implica aceitar adiamentos racionais sempre que a proteção mínima esteja em risco, mesmo que tal contrarie preferências imediatas.

Objetivos centrais deste material

Este conteúdo tem como objetivo apresentar um enquadramento estruturado para criar, utilizar e reconstruir reservas para emergências no orçamento doméstico, articulando níveis de proteção, regras de decisão e impacto sobre outras metas de poupança, de forma compatível com a realidade financeira de agregados em Portugal.

O que torna esta abordagem às emergências distinta

Este material concentra-se na preparação e gestão de emergências dentro do orçamento doméstico, não em produtos financeiros específicos, utiliza linguagem direta e sequencial e organiza decisões em fases distintas de criação, utilização e reconstrução da reserva, permitindo que cada agregado adapte as regras à sua realidade sem recorrer a modelos automáticos ou promessas de proteção absoluta.

Preparar antes de acontecer

A preparação do orçamento para emergências começa antes de qualquer evento concreto, numa fase em que a ameaça ainda parece abstrata; paradoxalmente, é precisamente essa distância que permite decidir com mais clareza, porque o agregado não está sob pressão imediata. O primeiro passo consiste em definir o que se considera emergência relevante, distinguindo acontecimentos que afetam diretamente a capacidade de manter despesas essenciais, como habitação e alimentação, de variações menores, ligadas a conforto ou conveniência. Sem esta distinção, a reserva tende a ser usada para compensar qualquer desequilíbrio mensal, esvaziando a sua função principal. Em seguida, estabelece-se um intervalo de referência para o tamanho da reserva, relacionando o valor com o volume de despesas essenciais e com a estabilidade do rendimento; não se procura uma fórmula exata, mas sim uma ordem de grandeza que sirva de orientação. O agregado decide então um ritmo de reforço mensal compatível com o orçamento, aceitando que a construção desta base pode ser gradual. Durante esta fase, outras metas de poupança avançam a um ritmo mais lento ou permanecem em espera, porque a prioridade é consolidar a capacidade de resposta a eventos inesperados. Uma vez atingido o intervalo de referência, a reserva passa a ser mantida com reforços menores, apenas para compensar variações e eventuais utilizações. A síntese é clara: definir o que é emergência, dimensionar a reserva de forma realista e construir a base com disciplina, antes de assumir compromissos mais ambiciosos.
Estrutura para lidar com imprevistos financeiros

Família a analisar impacto de emergência financeira

Porque a reserva para emergências é diferente de outras metas de poupança

Emergências financeiras não são exceção absoluta nem rotina diária; ocupam um espaço intermédio que exige preparação específica. Este conteúdo descreve como criar uma reserva dedicada, quando a utilizar, como repor o valor usado e de que forma essa dinâmica interfere com outras metas de poupança, sempre com foco em decisões internas do agregado e sem recorrer a promessas de proteção total.

Ao tratar a reserva para emergências como componente estrutural do orçamento, e não como objetivo acessório, o agregado reconhece que projetos de longo prazo dependem dessa base de proteção para serem sustentáveis; sem ela, qualquer evento inesperado tende a interromper iniciativas em curso, gerar recurso frequente a crédito de curto prazo e aumentar a instabilidade geral. A proposta aqui apresentada consiste em proteger a reserva mínima como prioridade e ajustar o ritmo de outros objetivos em função da sua integridade.

Esta abordagem assume que nem todas as emergências justificam a mesma resposta. Algumas podem ser absorvidas por ajustes temporários em despesas opcionais; outras exigem recurso parcial à reserva; poucas, mas relevantes, implicam mobilização mais ampla de recursos. Ao antecipar estas diferenças, o agregado reduz o peso emocional das decisões, porque já existe um quadro acordado sobre o que fazer em cada tipo de situação. Resultados podem variar, e qualquer decisão deve considerar a situação global da família, bem como eventuais obrigações contratuais existentes.

A discussão sobre emergências financeiras costuma alternar entre duas posições extremas: por um lado, a ideia de que é impossível preparar-se para tudo e, por isso, qualquer tentativa de planeamento seria ilusória; por outro, a crença de que um nível muito elevado de reserva resolveria qualquer problema, ignorando que recursos são limitados e competem com outras necessidades. Este conteúdo assume que nenhuma das posições é útil para o orçamento doméstico de uma família real. Em vez disso, propõe uma estrutura em três blocos: primeiro, clarificar o que se considera emergência, distinguindo eventos que ameaçam o funcionamento básico do agregado de situações desconfortáveis, mas geríveis com ajustes temporários; segundo, definir um intervalo de referência para a reserva, ligado a despesas essenciais e à estabilidade do rendimento, aceitando que se trata de uma aproximação, não de um cálculo exato; terceiro, estabelecer regras simples para usar e reconstruir a reserva, integrando estas decisões no conjunto mais amplo de metas de poupança. Ao seguir esta lógica, o agregado deixa de reagir a cada evento como se fosse único e passa a enquadrá-lo num sistema previsível de resposta, que não elimina o impacto da emergência, mas reduz a necessidade de improviso permanente.

Blocos para estruturar a resposta

1

Clarificar o conceito

O primeiro bloco consiste em definir, por escrito, o que o agregado considera emergência financeira relevante, incluindo exemplos concretos e, se necessário, categorias gerais, para que, no momento de decisão, seja possível comparar o evento com critérios objetivos, em vez de depender apenas da perceção momentânea de urgência.

2

Dimensionar e construir

O segundo bloco foca-se na definição de um intervalo de referência para o tamanho da reserva, relacionado com despesas essenciais e estabilidade do rendimento, bem como na escolha de um ritmo de reforço mensal compatível com o orçamento, aceitando que a construção desta base pode ser gradual e que, durante esse período, outras metas avançam mais devagar.

Definir regras de uso

O terceiro bloco estabelece regras de utilização, como limites máximos por evento, ordem de recursos a mobilizar e critérios para decidir se a reserva será usada parcialmente ou em conjunto com outros ajustamentos de despesa, reduzindo a probabilidade de esvaziar o fundo em situações que poderiam ser geridas com medidas menos drásticas.

Reconstruir após utilização

O quarto bloco descreve o plano de reconstrução: após qualquer utilização da reserva, o agregado revê metas de poupança, reorienta temporariamente o esforço mensal para repor a base de proteção e define um momento específico para avaliar se é possível retomar o ritmo anterior de outros objetivos, evitando que a recuperação fique indefinidamente adiada.